Unverschuldeter Unfall:
Was Ihnen zusteht
Die kurze Antwort: Ein unverschuldeter Unfall gibt Ihnen in aller Regel Anspruch auf Ersatz des ganzen Schadens. Haftet der Unfallgegner voll, zahlt seine Kfz-Haftpflichtversicherung alles, was zur Wiederherstellung nötig ist, vom Blechschaden bis zur Kostenpauschale. Melden Sie den Unfall dort innerhalb von zwei Wochen in Textform, also per Brief oder E-Mail. Und lassen Sie den Schaden von einem Sachverständigen aufnehmen, bevor die Werkstatt anfängt. Welche Posten dazugehören und womit Sie jeden belegen, zeigt die Übersicht unten.
Unverschuldeter Unfall: Was Ihnen zusteht
Die Grundregel steht in § 249 BGB. Wer den Unfall verursacht hat, muss Sie so stellen, als wäre er nie passiert, und statt der Reparatur dürfen Sie auch den Geldbetrag dafür verlangen. Haftet der Gegner voll, soll ein unverschuldeter Unfall Sie also am Ende nichts kosten: weder die Reparatur noch die Tage ohne Auto noch die Wege, die Sie seinetwegen hatten.
Die Ansprüche nach unverschuldetem Unfall reichen weiter, als viele denken. Die Tabelle zeigt die üblichen Posten, wann sie Ihnen zustehen und womit Sie jeden davon belegen.
Tipp: Die Tabelle lässt sich seitlich wischen, rechts stehen die Belege.
| Posten | Wann er Ihnen zusteht | Womit Sie ihn belegen | Mehr dazu |
|---|---|---|---|
| Reparaturkosten | wenn sich die Reparatur wirtschaftlich lohnt | Gutachten, bei Reparatur die Rechnung | Fahrzeugschaden |
| Wiederbeschaffung bei Totalschaden | wenn die Reparatur mehr kosten würde, als das Auto wert war | Gutachten mit Wiederbeschaffungs- und Restwert | Fahrzeugschaden |
| Gutachterkosten | wenn der Schaden über der Bagatellgrenze liegt | Rechnung des Sachverständigen | Gutachten |
| Wertminderung | wenn das Auto als Unfallwagen trotz Reparatur weniger wert ist | Gutachten | Gutachten |
| Nutzungsausfall oder Mietwagen | für die Tage ohne Auto, nur eins von beiden | Gutachten mit Ausfalldauer, Werkstattbeleg oder Mietvertrag | Gutachten |
| Abschleppen, Standgeld | wenn das Auto nicht mehr fahren konnte oder durfte | Rechnungen | kleine Posten |
| Kostenpauschale | für Telefon, Porto und Fahrten rund um den Schaden | kein Einzelbeleg nötig | kleine Posten |
| Anwaltskosten | bei voller Haftung in aller Regel, bei Mitschuld anteilig | Rechnung der Kanzlei | kleine Posten |
| Ab- und Anmeldung | bei Totalschaden, wenn Sie ein Ersatzauto zulassen | Gebührenbelege, Rechnung für die Kennzeichen | kleine Posten |
| Sonstige Sachschäden | wenn Kleidung, Kindersitz oder Ladung beschädigt wurden | Fotos und Kaufbelege | kleine Posten |
| Personenschaden | wenn jemand verletzt wurde | ärztliche Unterlagen, Belege über Kosten | Verletzte |
Vereinfachte Übersicht auf Grundlage von § 249 BGB. Trifft Sie eine Mitschuld, ersetzt die Gegenseite jeden Posten nur zu ihrem Anteil.
Je besser ein Posten belegt ist, desto weniger Streit gibt es später darüber. Bei den großen Beträgen ist der Beleg das Gutachten, bei den kleinen oft nur die Quittung, die man sonst wegwirft.
Unfall nicht schuld: Wer zahlt und wann es nur anteilig ist
Ihr Anspruch richtet sich gegen den Fahrer und den Halter des anderen Autos und zugleich direkt gegen dessen Kfz-Haftpflichtversicherung. Diesen Direktanspruch regelt § 115 Abs. 1 VVG. Weil jeder Halter eine solche Versicherung abschließen muss, haben Sie in aller Regel einen zahlungsfähigen Ansprechpartner, auch wenn der Unfallgegner selbst kein Geld hat.
Der Halter haftet schon deshalb, weil er sein Auto im Verkehr betreibt. Diese Halterhaftung nach § 7 StVG setzt kein Verschulden voraus. Sie hat eine Kehrseite, mit der viele nicht rechnen: Auch von Ihrem eigenen Wagen geht eine solche Betriebsgefahr aus.
Stoßen zwei Autos zusammen, wird nach § 17 StVG abgewogen, wie stark jedes zum Unfall beigetragen hat. Ganz weg fällt Ihre eigene Betriebsgefahr, wenn der Unfall für Sie ein unabwendbares Ereignis war, Sie ihn also auch mit äußerster Sorgfalt nicht hätten verhindern können. Hat der Gegner schwer gegen Verkehrsregeln verstoßen, etwa beim Auffahren oder bei Rot, lassen Gerichte sie oft auch sonst ganz zurücktreten. Dann haftet er allein. Wie das ausgeht, hängt vom Hergang und von der Beweislage ab. Ein unverschuldeter Unfall im Alltagssinn ist deshalb nicht immer einer im rechtlichen Sinn.
Steht eine Mitschuld fest, gilt eine Quote. Dann ersetzt die Gegenseite jeden Posten nur zu ihrem Anteil, vom Blechschaden über das Gutachten bis zum Anwalt. Den Rest tragen Sie selbst oder, je nach Vertrag, Ihre Vollkasko. Ist die Haftung umstritten, gehört diese Frage zu einem Anwalt für Verkehrsrecht und nicht zum Gutachter.
Reparieren, auszahlen lassen oder Totalschaden
Für den Schaden am Auto lässt Ihnen ein unverschuldeter Unfall die Wahl. Entweder die Werkstatt repariert, und die Versicherung bezahlt deren Rechnung: Juristen sprechen von konkreter Abrechnung. Oder Sie nehmen den Nettobetrag, den der Sachverständige errechnet hat, und machen damit, was Sie für richtig halten. Das ist die fiktive Abrechnung.
Der Unterschied steckt vor allem in der Mehrwertsteuer. Sie wird nach § 249 Abs. 2 Satz 2 BGB nur ersetzt, wenn sie tatsächlich angefallen ist. Ohne Rechnung bleibt es deshalb beim Betrag ohne Steuer. Dazu kommt: Bei der Auszahlung kann die Versicherung Sie eher an eine preiswertere Fachwerkstatt in der Nähe verweisen. Was beide Wege für Ihr Geld bedeuten, steht im Beitrag zu gekürzten Gutachten.
Lohnt sich die Reparatur nicht mehr, liegt ein Totalschaden vor. Dann zahlt die Gegenseite den Wiederbeschaffungswert, also den Preis eines vergleichbaren Autos, abzüglich dessen, was Ihr Unfallwagen noch einbringt. Beide Werte ermittelt der Sachverständige. In engen Grenzen ist sogar eine Reparatur bis 130 Prozent des Wiederbeschaffungswerts möglich, wenn Sie das Auto danach weiter fahren. Die Bedingungen erklärt der Beitrag zum wirtschaftlichen Totalschaden.
Wertminderung, Nutzungsausfall: Was ohne Gutachten fehlt
Nicht jeder Kratzer braucht ein Gutachten. Bei kleinen Schäden genügt oft ein Kostenvoranschlag der Werkstatt. Die Grenze liegt in der Praxis bei rund 750 Euro, und der Bundesgerichtshof hat schon einen Schaden von 715,81 Euro nicht mehr als Bagatelle gewertet (VI ZR 365/03). Wann welches Papier reicht, lesen Sie unter Kostenvoranschlag oder Gutachten.
Oberhalb dieser Grenze zählen die Gutachterkosten nach unverschuldetem Unfall zum Schaden. Bei voller Haftung des Gegners trägt sie in der Regel seine Versicherung. Welchen Sachverständigen Sie beauftragen, entscheiden Sie selbst: Die Gegenseite darf Ihnen einen anbieten, vorschreiben darf sie ihn nicht. Das ist die freie Gutachterwahl.
Im Gutachten stehen auch zwei Posten, die ohne Fachmann gern untergehen. Der eine ist die Wertminderung nach dem Unfall: Ein reparierter Unfallwagen bringt beim Verkauf weniger, selbst wenn man ihm nichts mehr ansieht. Der andere ist die Ausfalldauer. Aus ihr ergibt sich, für wie viele Tage Sie eine Nutzungsausfallentschädigung bekommen, wenn Sie keinen Mietwagen nehmen. Beides für dieselben Tage geht nicht. Entweder der Leihwagen oder das Geld.
Kostenpauschale, Abschleppen, Anwalt: Die kleinen Posten
Auch wenn ein unverschuldeter Unfall glimpflich ausgeht, fallen Nebenkosten an. Für Telefonate und Fahrten, die der Schaden mit sich bringt, können Sie eine Kostenpauschale verlangen, manchmal auch Auslagenpauschale genannt. Einzelne Belege brauchen Sie dafür nicht. Ein Gesetz legt die Höhe nicht fest. In der Rechtsprechung sind 25 Euro verbreitet, einige Gerichte geben 20 oder 30 Euro. Wie so ein Urteil begründet wird, zeigt eine Entscheidung des Amtsgerichts Brandenburg.
Konnte das Auto nicht mehr fahren, gehören Abschleppen und Standgeld dazu, solange der Wagen auf einem Hof auf das Gutachten wartet. Bei einem Totalschaden kommen die Kosten für die Abmeldung, die Zulassung des Ersatzautos und neue Kennzeichen hinzu. Auch was im Auto kaputtging, zählt: Brille, Kleidung, Kindersitz oder Ladung. Heben Sie jeden Beleg auf, auch die kleinen. Eine Liste der üblichen Posten führt auch der ADAC.
Bleibt der Anwalt. Trifft den Gegner die volle Haftung, muss seine Versicherung die Kosten Ihres Anwalts in aller Regel übernehmen, weil sie zum Schaden gehören. Bei einer Mitschuld zahlt sie nur ihren Anteil. Den Rest tragen Sie selbst oder Ihre Rechtsschutzversicherung, falls Sie eine haben. Ob Sie einen Anwalt brauchen, hängt vom Fall ab. Bei Verletzten, Streit über den Hergang oder hartnäckigen Kürzungen lohnt der Weg zur Kanzlei früh.
Wenn jemand verletzt wurde
Wurden Sie verletzt, kommen weitere Ansprüche hinzu. Nach § 253 Abs. 2 BGB steht Ihnen bei einer Verletzung von Körper oder Gesundheit ein Schmerzensgeld zu. Dazu kommen Behandlungskosten, die Sie selbst tragen, Fahrten zum Arzt und ein Verdienstausfall. Mitfahrer richten ihre Ansprüche ebenfalls an die Haftpflicht des Verursachers. Wie hoch ein Schmerzensgeld ausfällt, hängt von Art und Dauer der Verletzung ab, pauschale Zahlen helfen hier niemandem.
Gehen Sie auch bei leichten Beschwerden zeitnah zum Arzt und lassen Sie die Verletzung dokumentieren. Für Personenschäden ist ein Anwalt für Verkehrsrecht der richtige Ansprechpartner. Ein Kfz-Gutachter bewertet das Auto, nicht die Verletzung.
Was die gegnerische Versicherung darf und was nicht
Die Versicherung des Unfallgegners zahlt, aber sie prüft vorher. Das ist ihr gutes Recht, und manches davon bringt die Sache sogar schneller zum Abschluss.
- Sie darf Auskunft und Belege verlangen. Nach § 119 Abs. 3 VVG beantworten Sie auf Nachfrage Fragen zum Unfall und schicken zumutbare Unterlagen, etwa Rechnungen oder das Gutachten.
- Nachsehen ist erlaubt. Eine Nachbesichtigung des Autos kann sie anbieten, am besten bevor repariert wird.
- Kürzen kann sie auch. Bei einzelnen Posten stützt sie sich oft auf einen Prüfbericht, der meist am Schreibtisch entsteht. Bindend ist so ein Bericht für Sie nicht.
- Sie darf Ihnen keinen Gutachter vorschreiben. Beim Haftpflichtschaden wählen Sie den Sachverständigen selbst, wie oben beschrieben.
- Bei der Werkstatt kommt es auf die Abrechnung an. Wird mit Rechnung repariert, suchen Sie die Werkstatt in aller Regel selbst aus. Spielraum für einen Hinweis auf einen günstigeren Betrieb hat die Versicherung vor allem, wenn Sie sich das Geld auszahlen lassen.
Oft meldet sich die Versicherung bald nach der Anmeldung und bietet an, sich um alles zu kümmern: Gutachter, Werkstatt, Mietwagen. Das kann bequem sein. Sagen Sie am Telefon trotzdem nichts zu, was Sie nicht schwarz auf weiß haben, und unterschreiben Sie keine Abfindungserklärung, bevor alle Posten feststehen. Eine solche Erklärung kann spätere Forderungen ausschließen.
Unverschuldeter Unfall, und die Versicherung zahlt nicht oder nur einen Teil? Dann lohnt zuerst ein genauer Blick auf ihre Begründung. Was Sie danach Schritt für Schritt tun können, steht in unserem Beitrag zu Kürzungen.
Unverschuldeter Unfall: So gehen Sie vor
Die Reihenfolge zählt mehr, als man denkt. Wer zuerst repariert und dann an den Gutachter denkt, kann Posten wie die Wertminderung kaum noch belegen.
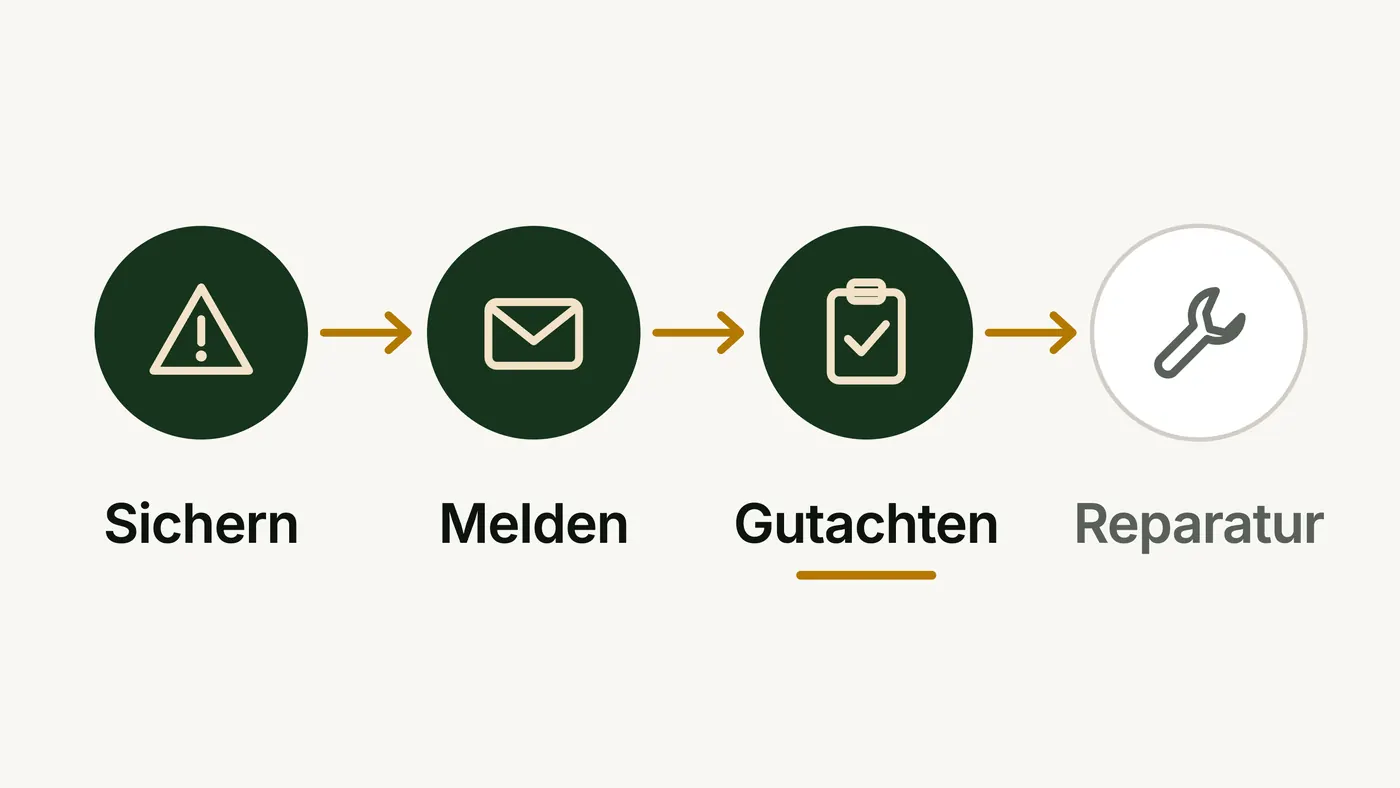
- Unfallstelle sichern und Beweise festhalten. Warnblinker an, Warnweste an, Warndreieck aufstellen. Rufen Sie die Polizei, wenn jemand verletzt ist oder der andere den Hergang bestreitet. Notieren Sie Kennzeichen, Namen, Versicherung des Gegners und Zeugen, und fotografieren Sie beide Autos und die Unfallstelle aus mehreren Richtungen.
- Den Unfall der gegnerischen Versicherung melden. Zeigen Sie den Schaden innerhalb von zwei Wochen in Textform an, also per Brief oder E-Mail. So sieht es § 119 Abs. 1 VVG vor, und es reicht, wenn Sie die Nachricht rechtzeitig abschicken.
- Die eigene Versicherung informieren. Auch ohne eigene Schuld verlangen viele Verträge eine Meldung. Welche Frist gilt, steht in Ihren Versicherungsbedingungen.
- Den Gutachter beauftragen, bevor repariert wird. Schicken Sie uns zwei, drei Fotos vom Schaden per WhatsApp oder per E-Mail. Die Adresse finden Sie bei unseren Kontaktdaten. Wie die Besichtigung abläuft, zeigt unser Ablauf.
- Gutachten einreichen und ein Zahlungsdatum nennen. Schicken Sie das Gutachten mit Ihrer Forderung an die Versicherung und setzen Sie ein angemessenes Datum. Das ist übliche Praxis, eine gesetzliche Frist dafür gibt es nicht.
- Bei Streit einen Anwalt fragen. Bestreitet die Versicherung die Haftung oder kürzt sie deutlich, sollten Sie einen Anwalt für Verkehrsrecht hinzuziehen.
- Die Verjährung im Blick behalten. Die Verjährungsfrist beträgt in der Regel drei Jahre. Sie beginnt erst mit dem Schluss des Jahres, in dem sich der Unfall ereignet hat und Sie wissen, wer der Gegner ist (§§ 195, 199 BGB). Haben Sie den Schaden bei der Versicherung angemeldet, ist die Verjährung nach § 115 Abs. 2 VVG gehemmt, bis Ihnen ihre Entscheidung in Textform zugeht.
Dieser Text ersetzt keine Rechtsberatung im Einzelfall. Wann sich ein Anwalt für Verkehrsrecht lohnt und wer ihn bezahlt, steht oben bei den kleinen Posten.
Ein unverschuldeter Unfall bringt mehr Papierkram mit sich, als den meisten lieb ist. Am meisten Geld hängt aber an einem einzigen Schritt: dass der Schaden fachlich aufgenommen wird, bevor die Werkstatt ihn beseitigt.
Genau das ist unsere Arbeit. Unsere Sachverständigen sind in Dormagen, Neuss, Köln und Düsseldorf unterwegs. Im Gutachten halten sie fest, was sich am Auto technisch belegen lässt: den Schaden, die Reparaturkosten, die Wertminderung und die Ausfalldauer. Die Ersteinschätzung Ihrer Fotos ist kostenfrei.
Häufige Fragen
Warum sollte ich meiner eigenen Versicherung Bescheid geben, wenn ich nicht schuld bin?
Weil auch ein unverschuldeter Unfall rechtlich noch anders ausgehen kann. Bestreitet der Gegner den Hergang oder bleibt am Ende eine Mitschuld, brauchen Sie unter Umständen den eigenen Vertrag, etwa die Vollkasko für Ihren Anteil. Wer eine vereinbarte Meldung versäumt, riskiert je nach Bedingungen Nachteile bei genau diesem Schutz.
Was gilt bei einem Leasingauto oder einem finanzierten Auto?
Zuerst zählt Ihr Vertrag. Das Auto gehört meist der Leasinggesellschaft oder der Bank, und die Verträge regeln oft, wem Sie den Schaden zuerst melden und ob ein Sachverständiger ihn aufnehmen muss. Die Wertminderung steht beim Leasingauto in der Regel dem Leasinggeber zu, weil ihm das Auto gehört. Klären Sie vor dem Gutachterauftrag kurz, was er verlangt.
Was kann ich tun, wenn die gegnerische Versicherung nicht antwortet?
Fragen Sie zuerst schriftlich nach, ob der Versicherung noch etwas fehlt. Manchmal hängt es an einem einzelnen Beleg, etwa dem Gutachten, einer Rechnung oder Ihrer Schilderung des Hergangs. Kommt auch auf die Nachfrage nichts, ist ein Anwalt für Verkehrsrecht der nächste Schritt.
Darf ich mit dem Auto weiterfahren, bevor der Gutachter es gesehen hat?
Wenn es verkehrssicher ist, spricht in der Regel nichts dagegen. Licht, Reifen, Lenkung und Bremsen müssen funktionieren, und es dürfen keine Teile lose hängen oder scharfe Kanten abstehen. Im Zweifel lassen Sie den Wagen lieber abschleppen. Fotografieren Sie den Schaden vor der ersten Fahrt und lassen Sie nichts reparieren, bis das Gutachten vorliegt.
Kann ich das Auto unrepariert verkaufen und den Schaden trotzdem ersetzt bekommen?
Das ist in der Regel möglich, weil Sie sich den Schaden nach Gutachten auch auszahlen lassen dürfen, statt zu reparieren. Für den Verkauf zählt vor allem die Reihenfolge: Das Gutachten muss fertig sein, bevor das Auto den Besitzer wechselt. Danach kann niemand den Schaden mehr ansehen, und Ihnen fehlt der Nachweis für die Höhe.