Versicherung kürzt
Gutachten
Die kurze Antwort: Die gegnerische Versicherung darf Ihr Gutachten prüfen lassen. Hinnehmen müssen Sie eine Kürzung deshalb noch nicht. Die Versicherung kürzt Gutachten meist auf Grundlage eines Prüfberichts, der in der Regel ohne Besichtigung am Schreibtisch entsteht. Ob die Kürzung trägt, hängt von der Abrechnungsart, vom Alter Ihres Autos und von der Begründung im Gutachten ab. Fordern Sie den Bericht an, lassen Sie Ihren Sachverständigen Stellung nehmen und verlangen Sie den Rest schriftlich.
Versicherung kürzt Gutachten: Was hinter dem Prüfbericht steckt
Ein paar Wochen nach dem Unfall kommt Post von der gegnerischen Versicherung. Statt der Summe aus Ihrem Gutachten steht dort ein kleinerer Betrag, dazu ein Anhang voller Tabellen und Kürzel. Das ist der Prüfbericht.
Erstellt hat ihn in vielen Fällen ein Prüfdienstleister, den der Versicherer dafür beauftragt. Er legt Ihr Gutachten neben eine Kalkulationssoftware und ein Regelwerk, das der Auftraggeber vorgibt: Welche Stundensätze gelten in der Region, welche Ersatzteilpreise, wie viele Arbeitswerte für den Austausch einer Tür? Ihr Auto sieht dabei in der Regel niemand. Gerechnet wird am Schreibtisch, mit den Fotos und Zahlen, die Ihr Sachverständiger geliefert hat.
Ein Gegengutachten ist das nicht. Der Bericht kommt von einem Dienstleister, den die zahlende Seite bezahlt, und er prüft nach ihren Vorgaben, welche Posten sich kürzen lassen. Falsch ist er deshalb nicht automatisch. Bindend für Sie ist er aber auch nicht.
Erkennen lässt er sich meist an Formulierungen wie „nach Prüfung des Gutachtens“, „Referenzwerkstatt“ oder „nicht erforderlich“. Oft hängt eine Liste an, die jede Position Ihres Gutachtens mit einem eigenen Wert vergleicht. Wer den Sachverständigen überhaupt bestimmen darf, steht im Beitrag zur freien Gutachterwahl.
Repariert oder ausgezahlt: Was die Abrechnungsart ändert
Nach einem unverschuldeten Unfall haben Sie zwei Wege. Sie lassen reparieren und reichen die Rechnung ein, das ist die konkrete Abrechnung. Oder Sie lassen sich den Betrag aus dem Gutachten auszahlen und entscheiden selbst, ob und wo der Wagen repariert wird. Juristen sprechen dann von fiktiver Abrechnung.
Fiktiv abgerechnet wird netto. Die Umsatzsteuer ersetzt die Versicherung nur, soweit sie tatsächlich angefallen ist, so steht es in § 249 Abs. 2 Satz 2 BGB. Wer selbst repariert oder das Auto unrepariert verkauft, bekommt also den Nettobetrag der Kalkulation.
Bei dieser Variante steht Kalkulation gegen Kalkulation. Keine Rechnung zeigt, was die Reparatur wirklich gekostet hat, und genau dort setzen Prüfberichte an. Aus der Praxis gesagt: Eine Versicherung kürzt Gutachten bei fiktiver Abrechnung deutlich öfter, als sie eine bezahlte Werkstattrechnung kürzt. Typische Ansatzpunkte sind die Stundensätze, Aufschläge auf Ersatzteile und die Kosten für den Transport zum Lackierer.
Bei der konkreten Abrechnung liegt dagegen eine Rechnung vor. Das verschiebt die Lage deutlich zu Ihren Gunsten, wie der Abschnitt zum Werkstattrisiko weiter unten zeigt.
Stundensätze und Referenzwerkstatt: Wann der Verweis zulässig ist
Ihr Sachverständiger setzt in der Regel die Stundensätze einer markengebundenen Fachwerkstatt aus Ihrer Region an. Das darf er. Der Bundesgerichtshof hat diesen Grundsatz am 20. Oktober 2009 bestätigt (VI ZR 53/09, nachzulesen in der Pressemitteilung des BGH zum VW-Golf-Fall).
Im Prüfbericht steht dann oft eine freie Werkstatt mit niedrigeren Sätzen, die sogenannte Referenzwerkstatt. Darauf verweisen darf die Versicherung nur, wenn sie zwei Dinge darlegt und notfalls beweist. Die Reparatur dort muss vom Qualitätsstandard her einer Markenwerkstatt entsprechen. Und die Werkstatt muss für Sie mühelos und ohne Weiteres erreichbar sein. Rechtlich hängt das an Ihrer Pflicht, den Schaden gering zu halten, geregelt in § 254 Abs. 2 BGB.
Unzumutbar ist der Verweis nach dem BGH vor allem bei Autos bis zu 3 Jahren, weil Gewährleistung, Herstellergarantie und Kulanz im Spiel sind. Bei älteren Fahrzeugen kann er es ebenfalls sein: wenn der Wagen bisher immer in der Markenwerkstatt gewartet und repariert wurde, oder wenn Sie die Reparatur dort mit einer Rechnung belegen. Im entschiedenen Fall ging es übrigens um einen Golf, rund neuneinhalb Jahre alt, mit mehr als 190.000 Kilometern. Heben Sie das Serviceheft deshalb auf.
Ehrlicherweise gilt auch die Gegenrichtung. Setzt Ihr Gutachten schon die mittleren Sätze freier Werkstätten an, darf die Versicherung trotzdem auf eine noch günstigere, gleichwertige Werkstatt verweisen. So hat es der BGH am 25. September 2018 entschieden (VI ZR 65/18).
Steht eine Referenzwerkstatt im Prüfbericht, helfen diese Fragen:
- Wie weit ist sie entfernt? Kommen Sie ohne großen Aufwand hin, oder brauchen Sie für Hin- und Rückweg einen halben Tag?
- Kann sie Ihr Modell? Gemeint sind Herstellervorgaben, Diagnosetechnik und die Kalibrierung von Kameras und Radarsensoren.
- Sind die Preise belegt? Ein Name mit Stundensatz aus einer Datenbank ist noch kein Nachweis, dass Sie dort zu diesem Preis repariert würden.
UPE, Verbringung, Beilackierung: die kleinen Posten
Einzeln wirken diese Positionen klein. In der Abrechnung fallen sie trotzdem auf, weil Prüfberichte sie gern komplett streichen.
Viele Werkstätten berechnen auf Ersatzteile einen Aufschlag auf die unverbindliche Preisempfehlung des Herstellers, kurz UPE-Aufschlag. Ob er bei der Abrechnung nach Gutachten ersetzt wird, richtet sich laut BGH nach den allgemeinen Grundsätzen des Schadensrechts (VI ZR 65/18). Eine feste Regel gibt es damit nicht. In der Praxis kommt es oft darauf an, ob Fachwerkstätten in Ihrer Gegend solche Aufschläge üblicherweise verlangen. Verweist die Versicherung zulässig auf eine günstigere Werkstatt, kann das auch deren Teilepreise betreffen.
Hat eine Werkstatt keine eigene Lackierkabine, fährt sie das Auto zum Lackierbetrieb und wieder zurück. Diese Verbringungskosten tauchen in Prüfberichten regelmäßig als Streichposten auf. Eine klare Linie des BGH gibt es dazu nicht, die Gerichte entscheiden unterschiedlich. Häufig hängt es davon ab, ob die Verbringung in der Region üblich ist. Ihr Sachverständiger sollte das in der Kalkulation begründen können.
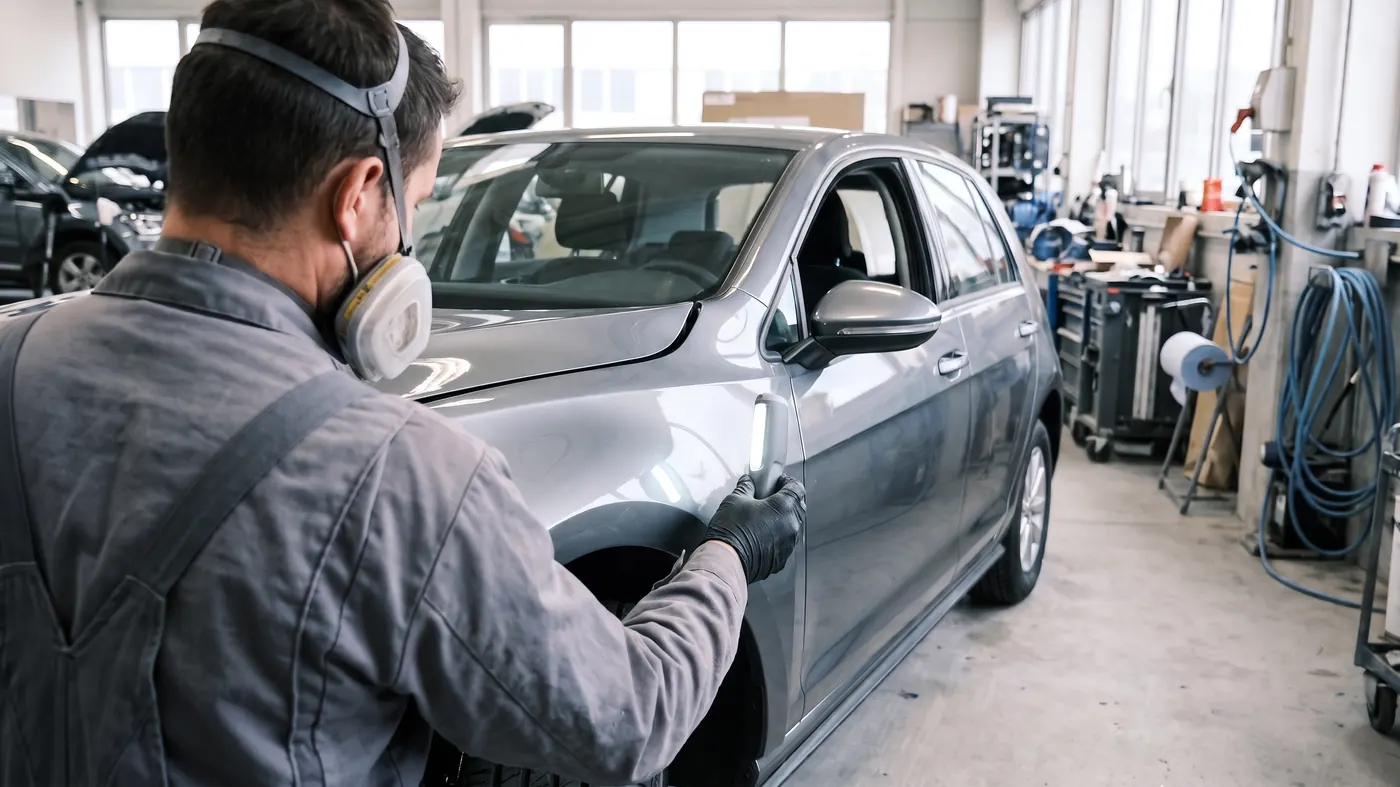
Bei der Beilackierung geht es um den Farbton. Wird ein Kotflügel neu lackiert, passt er selten exakt zur Tür daneben, vor allem bei Metallic- und Perleffektlacken. Der Lackierer lackiert dann angrenzende Teile mit und lässt den Farbton dort auslaufen, damit kein sichtbarer Übergang bleibt. Im Prüfbericht heißt es oft, das sei nicht nötig. Ob die Versicherung zahlt, hängt meist daran, ob das Gutachten die Beilackierung technisch begründet, etwa mit Lackart und Farbcode.
Schon repariert und trotzdem gekürzt: das Werkstattrisiko
Auch eine bezahlte Werkstattrechnung landet manchmal beim Prüfdienstleister. Danach heißt es, einzelne Arbeiten seien zu teuer gewesen oder gar nicht nötig. In einem der fünf Verfahren, die der BGH am 16. Januar 2024 entschieden hat, stützte sich die Versicherung genau auf den Prüfbericht eines Drittunternehmens (VI ZR 253/22).
Die Linie dieser Urteile fasst die Pressemitteilung des BGH zum Werkstattrisiko zusammen. Berechnet die Werkstatt zu viel oder führt sie unnötige Arbeiten aus, trägt dieses Risiko der Schädiger, solange Sie bei Auswahl und Überwachung der Werkstatt kein Verschulden trifft. Das gilt auch für Arbeitsschritte, die berechnet, für Sie unerkennbar aber nie ausgeführt wurden. Ein Gutachten vor dem Werkstattauftrag mussten Sie dafür nicht einholen (VI ZR 51/23).
Zwei Grenzen sollten Sie kennen. Schäden, die bei Gelegenheit mitrepariert wurden und nicht vom Unfall stammen, fallen nicht darunter, und dass ein Schaden unfallbedingt ist, müssen Sie beweisen.
Und wenn die Rechnung noch offen ist und die Versicherung einen Teil davon nicht zahlen will? Dann kommt es darauf an, an wen Sie die Zahlung verlangen. Wollen Sie sich auf das Werkstattrisiko berufen, fordern Sie die Zahlung nicht an sich, sondern direkt an die Werkstatt. Im Gegenzug treten Sie Ihre etwaigen Ansprüche gegen die Werkstatt an die Versicherung des Unfallgegners ab. Den Streit über einen zu hoch berechneten Betrag führt die Versicherung dann in der Regel mit der Werkstatt, nicht mit Ihnen. So lag einer der fünf Fälle: Die Versicherung hatte den Rest einer unbezahlten Werkstattrechnung als unnötig abgelehnt. Erst als der Geschädigte Zahlung an die Werkstatt verlangte, bekam er ihn im Wesentlichen zugesprochen (VI ZR 266/22). Denselben Grundsatz nennt der BGH auch in VI ZR 253/22 und VI ZR 51/23. Fordern Sie bei offener Rechnung dagegen Zahlung an sich selbst, tragen Sie das Werkstattrisiko selbst.
Anders liegt es, wenn Sie Ihren Anspruch an die Werkstatt abgetreten haben und diese direkt mit der Versicherung abrechnet. Dann kann sich die Werkstatt nicht auf das Werkstattrisiko berufen (VI ZR 38/22 und VI ZR 239/22). Lesen Sie eine Abtretungserklärung genau, bevor Sie unterschreiben, und fragen Sie, ob die Werkstatt einen gekürzten Rest später von Ihnen verlangt.
Wertminderung, Nutzungsausfall, Gutachterhonorar
Drei weitere Posten stehen häufig in Kürzungsschreiben. Jeder folgt eigenen Regeln, deshalb hier nur die Richtung.
Die merkantile Wertminderung ist der Betrag, um den ein Unfallwagen beim Verkauf weniger bringt, auch nach fachgerechter Reparatur. Prüfberichte setzen sie oft niedriger an oder streichen sie bei älteren Autos ganz. Wie sie berechnet wird und wo eine Kürzung ansetzt, erklärt der Beitrag zur Wertminderung nach einem Unfall.
Beim Nutzungsausfall dreht sich der Streit meist um die Zahl der Tage, manchmal um die Fahrzeuggruppe. Die Dauer der Reparatur steht in Ihrem Gutachten. Welche Einwände dort üblich sind, lesen Sie unter Nutzungsausfall pro Tag.
Auch das Honorar des Sachverständigen wird mitunter gekürzt, meist mit dem Argument, es sei zu hoch. Was dann gilt, steht im Beitrag über die Kosten eines Unfallgutachtens.
So reagieren Sie, wenn die Versicherung das Gutachten kürzt
Die Versicherung kürzt Gutachten per Brief. Antworten Sie deshalb auch schriftlich, per Brief oder E-Mail, und in dieser Reihenfolge:
- Unterlagen anfordern. Bitten Sie um das vollständige Schreiben und den Prüfbericht, falls er nicht beiliegt. Ohne Bericht lässt sich nicht nachvollziehen, welche Position mit welcher Begründung gekürzt wurde.
- Am Telefon nichts zusagen. Ruft ein Sachbearbeiter an und bietet einen Betrag „zur schnellen Erledigung“ an, lassen Sie sich das Angebot schriftlich schicken.
- Den eigenen Gutachter fragen. Ihr Sachverständiger kennt seine Kalkulation und kann zu jedem gekürzten Posten Stellung nehmen, wo nötig mit einem Nachtrag zum Gutachten. Stellungnahmen zu Kürzungen gehören bei uns zum Leistungsumfang.
- Den Rest schriftlich fordern. Mit der Stellungnahme verlangen Sie den gekürzten Betrag und setzen eine Frist, in der Praxis oft 14 Tage. Gesetzlich vorgeschrieben ist diese Frist nicht.
- Bei Streit einen Anwalt einschalten. Rückt die Versicherung nicht von ihrer Kürzung ab, holen Sie sich Hilfe bei einer Kanzlei für Verkehrsrecht. Wer die Kosten trägt, erklärt der ADAC zu Anwaltskosten nach dem Unfall.
Behalten Sie die Verjährung im Blick. Ansprüche aus dem Unfall verjähren in der Regel nach 3 Jahren. Die Frist beginnt am Ende des Unfalljahres, vorausgesetzt, Sie wissen bis dahin, wer der Unfallgegner ist (§§ 195, 199 BGB). Bei einem Unfall im Mai 2026 endet die Frist damit regelmäßig mit Ablauf des Jahres 2029. Lange liegen lassen sollten Sie die Sache trotzdem nicht: Mit jedem Monat lässt sich ein gekürzter Posten schwerer belegen.
Dieser Text ersetzt keine Rechtsberatung im Einzelfall. Ihre Anwaltskosten trägt bei voller Haftung des Unfallgegners in aller Regel dessen Versicherung, bei einer Mitschuld nur zum entsprechenden Anteil.
Kopfbild: Symbolbild, KI-generiert.
Eine Versicherung kürzt Gutachten nach ihrem Regelwerk. Ob der niedrigere Wert zu Ihrem Auto und Ihrer Region passt, beantwortet der Prüfbericht nicht, denn er entsteht in der Regel ohne Blick auf das Fahrzeug. Dafür braucht es jemanden, der den Schaden gesehen hat.
Wir nehmen Unfallschäden in Dormagen, Neuss, Köln und Düsseldorf auf und antworten auf Kürzungen mit einer fachlichen Stellungnahme. Schicken Sie uns das Schreiben der Versicherung und den Prüfbericht per WhatsApp oder per E-Mail, die Adresse steht bei unseren Kontaktdaten. Wir sagen Ihnen, welche gekürzten Posten aus technischer Sicht Bestand haben. Die Ersteinschätzung ist kostenfrei.
Häufige Fragen
Muss ich mein Auto in der Werkstatt aus dem Prüfbericht reparieren lassen?
Wo Sie reparieren lassen, entscheiden Sie. Der Verweis auf eine günstigere Werkstatt betrifft vor allem die Höhe der Zahlung, wenn Sie nach Gutachten abrechnen. Lassen Sie in Ihrer Werkstatt reparieren und legen die Rechnung vor, kommt es in der Regel auf diese Rechnung an.
Darf ich die gekürzte Zahlung annehmen und den Rest trotzdem fordern?
Das Geld können Sie annehmen. Schreiben Sie der Versicherung dazu kurz, dass Sie es als Teilzahlung verbuchen und den gekürzten Rest weiter fordern. Vorsicht ist geboten, wenn Sie etwas unterschreiben sollen, etwa eine Abfindungserklärung oder einen Satz wie „zur Abgeltung aller Ansprüche“. Lassen Sie so ein Papier vorher anwaltlich prüfen.
Gilt das alles auch, wenn meine eigene Kasko kürzt?
Nur eingeschränkt. Auch die eigene Versicherung kürzt Gutachten, dann aber auf Grundlage Ihres Vertrags. Was sie zahlt, steht zuerst in den Versicherungsbedingungen. Prüfen Sie dort auch, ob Ihr Vertrag eine Werkstattbindung enthält. Und fragen Sie nach, auf welche Klausel sich die Kürzung stützt.
Kann ein Prüfbericht auch echte Fehler im Gutachten finden?
Das kommt vor. Ein Rechenfehler, ein übersehener Vorschaden oder ein doppelt kalkuliertes Teil gehört korrigiert, egal wer es findet. Ein seriöser Sachverständiger räumt so etwas in seiner Stellungnahme ein und verteidigt nur, was er technisch begründen kann. Der Rest seiner Antwort gewinnt dadurch an Gewicht.