Kostenvoranschlag oder Gutachten:
ab welcher Schadenhöhe sich was lohnt
Die kurze Antwort: Liegen die Reparaturkosten unter rund 750 Euro, reicht nach einem unverschuldeten Unfall meist der Kostenvoranschlag der Werkstatt. Darüber zahlt die gegnerische Haftpflichtversicherung ein unabhängiges Gutachten, und Sie sollten es auch nehmen. Der Grund ist nicht die Seitenzahl. Ein Kostenvoranschlag rechnet aus, was die Reparatur kostet. Ein Gutachten hält zusätzlich fest, was Ihnen sonst noch zusteht und wie das Auto vor dem Unfall aussah. Wer das Gutachten bezahlt und was es kostet, steht im Artikel Unfallgutachten Kosten. Hier geht es um die Frage davor: Kostenvoranschlag oder Gutachten, und woran Sie das am Schaden erkennen.
Kostenvoranschlag oder Gutachten: der Unterschied, der Geld wert ist
Ein Kostenvoranschlag ist ein Angebot. Die Werkstatt schaut sich den Schaden an, kalkuliert Ersatzteile und Arbeitszeit, meist über DAT oder Audatex, mit ihren eigenen Stundensätzen und den Teilepreisen ihres Händlers, und schreibt darunter, was die Instandsetzung kosten wird. Mehr steht da nicht. Kein Wort zu Vorschäden, nichts zum Wert des Fahrzeugs, keine Aussage dazu, wie lange Sie ohne Auto sein werden.
Ein Gutachten beantwortet andere Fragen. Es hält den Zustand des Fahrzeugs fest, wie er am Tag der Besichtigung war: mit Fotos, mit Lackschichtmessung, mit Prüfung auf ältere Schäden. Es legt den Reparaturweg fest, also ob ein Bauteil gerichtet oder ersetzt wird. Und es bewertet, was die Werkstatt gar nicht bewerten soll: Wiederbeschaffungswert, Restwert, merkantile Wertminderung, voraussichtliche Reparaturdauer. Das Papier ist dafür gemacht, vor einer Versicherung und notfalls vor Gericht zu bestehen.
Dazu kommt, wer es schreibt. Wer den Kostenvoranschlag ausstellt, möchte den Auftrag. Der Sachverständige ist an keinen Auftrag gebunden und schreibt auf, was er vorfindet.
| Kostenvoranschlag | Gutachten | |
|---|---|---|
| Wer es erstellt | die Werkstatt, die reparieren möchte | ein unabhängiger Kfz-Sachverständiger |
| Was drinsteht | Ersatzteile, Lohn, Lackierung | Reparaturweg, Reparaturkosten, Wiederbeschaffungswert, Restwert, Wertminderung, Reparaturdauer |
| Vorschäden | werden nicht geprüft | Lackschichtmessung und Fotodokumentation |
| Beweiswert | gering, es ist ein Angebot | hoch, hält der Prüfung durch den Versicherer stand |
| Was es Sie kostet | im Zweifel nichts (§ 632 Abs. 3 BGB), manche Werkstätten nehmen eine Gebühr | beim unverschuldeten Unfall zahlt die gegnerische Haftpflicht |
| Passt bei | Bagatellschäden unter rund 750 Euro, Kaskoschäden je nach Vertrag | jedem Haftpflichtschaden über der Bagatellgrenze |
Die beiden Papiere im Vergleich. Die unterste Zeile entscheidet in den meisten Fällen.
Ab welcher Schadenhöhe lohnt sich das Gutachten?
Eine Zahl im Gesetz gibt es nicht. Die Grenze hat die Rechtsprechung gezogen, und sie liegt heute bei etwa 700 bis 750 Euro Reparaturkosten. Der Bundesgerichtshof hatte 2004 einen Fall mit 1.400 DM auf dem Tisch, umgerechnet 715,81 Euro, und ließ die Gutachterkosten durchgehen: Der Betrag liege in dem Bereich, in dem nach allgemeiner Meinung die Bagatellschadensgrenze anzusiedeln sei, ein Bagatellschaden sei das nicht mehr gewesen (BGH, Urteil vom 30.11.2004, VI ZR 365/03). Einzelne Gerichte gehen bis 1.000 Euro. Darunter wird es für ein bezahltes Gutachten eng, aus einem einfachen Grund: Bei 500 Euro Schaden kostet das Gutachten schnell die Hälfte davon, und genau dort zieht die Rechtsprechung die Linie zwischen Bagatelle und Gutachten.
Der zweite Gedanke aus dem Urteil ist für Sie wichtiger als die Zahl. Ob ein Gutachten erforderlich war, beurteilt sich aus Ihrer Sicht vor der Beauftragung. Zu dem Zeitpunkt kennen Sie die Schadenhöhe nicht, und ein Laie muss sie auch nicht kennen. Es kommt darauf an, wie der Schaden vorher aussah, und weniger auf die Zahl, die später im Gutachten steht.
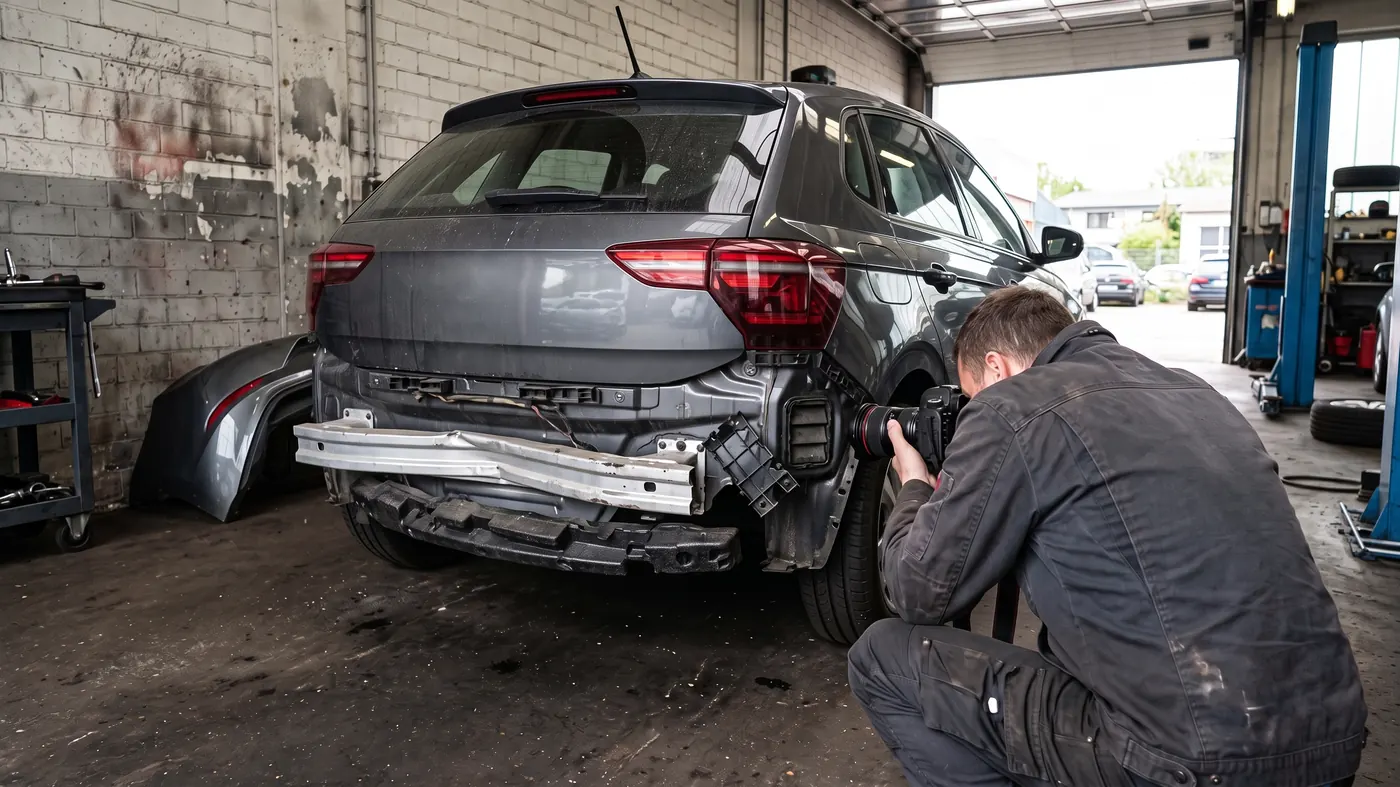
Und wie er vorher aussieht, täuscht. Ein Stoßfänger ist heute eine Kunststoffhaut über einem Prallträger, einem Schaumabsorber und etlichen Haltern, dazu bis zu sechs Parksensoren. Von außen eine Schramme für 400 Euro. Dahinter gebrochene Halter und ein gestauchter Absorber, und die Rechnung steht bei 1.300 Euro. Bei Türen ist es ähnlich: außen eine Delle, innen ein verzogener Seitenaufprallträger. Solche Schäden nehmen wir in Dormagen genauso auf wie in Neuss oder Köln. Wir halten deshalb nichts davon, eine Schadenhöhe am Telefon zu nennen. Ob Kostenvoranschlag oder Gutachten, sagen wir nach zwei Fotos. Die Zahl erst nach der Besichtigung.
Aus unseren Akten: Ein Smart nach einem Kettenauffahrunfall, Heckschaden. Die Versicherung hatte 820 Euro angesetzt, der Kostenvoranschlag der Werkstatt lag bei 1.020 Euro, unser Gutachten bei 1.296,18 Euro. Beim Ford Fiesta mit Auffahrschaden hinten links waren es 1.220, 1.560 und 1.854,27 Euro. Beide Fahrzeuge sahen auf dem Parkplatz nach einer Bagatelle aus. Weitere Fälle stehen unter Referenzen.
Was im Kostenvoranschlag fehlt und Sie Geld kostet
Nehmen wir an, der Schaden liegt klar über der Grenze und Sie reichen trotzdem nur den Kostenvoranschlag ein. Die Versicherung wird ihn prüfen und in der Regel bezahlen, zumindest einen Teil. Was sie nicht bezahlt, ist alles, was in dem Papier nicht steht. Daran erinnert sie Sie von sich aus nicht.
- Wertminderung. Ein reparierter Unfallwagen bringt beim Verkauf weniger. Dieser Minderwert ist Ihr Schaden, er steht aber nur im Gutachten. Was Ihnen zusteht und wie gerechnet wird, lesen Sie unter Wertminderung nach Unfall.
- Nutzungsausfall. Für jeden Tag, den das Auto in der Werkstatt steht, gibt es eine Tagespauschale. Die Versicherung zahlt sie für die Dauer, die ein Sachverständiger festgelegt hat. Die Tabelle und die Fallen dabei stehen im Artikel zum Nutzungsausfall.
- Wiederbeschaffungswert und Restwert. Ohne diese beiden Werte lässt sich nicht sagen, ob überhaupt repariert werden darf oder ein wirtschaftlicher Totalschaden vorliegt. Eine Werkstatt ermittelt sie nicht, das ist nicht ihr Fach.
- Vorschäden und Beweis. Behauptet die Versicherung später, der Kratzer am Kotflügel sei älter, haben Sie mit einem Kostenvoranschlag nichts in der Hand. Das Gutachten hat die Lackschichtdicke gemessen und die Stelle fotografiert, bevor jemand daran gearbeitet hat.
- Verdeckte Schäden. Kalkuliert wird, was man sieht. Was erst beim Zerlegen auftaucht, muss die Werkstatt nachmelden, und dann beginnt die Diskussion mit der Versicherung von vorn.
Rechnen Sie das zusammen, kommen bei einem mittleren Schaden schnell mehrere hundert Euro heraus, die ohne Gutachten liegen bleiben. Bei den beiden Fällen oben lagen zwischen dem Betrag der Versicherung und unserem Gutachten einmal 476 und einmal 634 Euro.
Wann der Kostenvoranschlag die bessere Wahl ist
Nicht jeder Kratzer braucht uns. Das sagen wir am Telefon auch so.
Eine abgeplatzte Spiegelkappe, ein Kratzer in der Tür ohne Delle, eine Schramme am Stoßfänger ohne Beteiligung der Halter: Das sind Bagatellen, dafür genügt der Kostenvoranschlag. Hier wäre das Gutachten teurer als sein Nutzen, und die Versicherung darf die Gutachterkosten dann kürzen oder ganz ablehnen.
Zweiter Fall: der Kaskoschaden. Haben Sie den Unfall selbst verursacht oder ist das Auto durch Hagel oder Vandalismus beschädigt, regelt Ihr Vertrag, wie der Schaden festgestellt wird. Viele Versicherer schicken einen eigenen Prüfer oder verlangen den Kostenvoranschlag einer Partnerwerkstatt. Ein eigenes Gutachten zahlen Sie dort meist selbst. Sinnvoll ist es trotzdem, wenn Sie den Eindruck haben, dass die Kalkulation des Versicherers zu niedrig ausfällt, oder wenn ein Totalschaden im Raum steht.
Dritter Fall: Eigenverschulden ohne Vollkasko. Dann zahlt niemand das Gutachten außer Ihnen, und der Kostenvoranschlag reicht, um den Reparaturpreis zu kennen.
Bleibt die Frage, was der Kostenvoranschlag selbst kostet. Nach § 632 Abs. 3 BGB ist er im Zweifel nicht zu vergüten. Viele Werkstätten vereinbaren trotzdem eine Gebühr für den Fall, dass Sie nicht bei ihnen reparieren lassen. Der Karosserieverband ZKF nennt bis zu zehn Prozent der kalkulierten Summe als Wert, den Gerichte akzeptiert haben (ZKF, 30.01.2024). Beim Haftpflichtschaden gehört diese Gebühr in Ihre Schadenaufstellung. Das Amtsgericht Köln hat im Februar 2024 einer Geschädigten nach einem Parkrempler 67,42 Euro dafür zugesprochen, obwohl sie fiktiv abrechnete und gar nicht reparieren ließ (AG Köln, 267 C 137/23).
Auszahlen lassen: fiktive Abrechnung mit Kostenvoranschlag oder Gutachten
Sie müssen nicht reparieren lassen. Nach § 249 Abs. 2 BGB können Sie sich den Betrag auszahlen lassen, den die Reparatur kosten würde, ohne Umsatzsteuer, solange keine Rechnung vorliegt. Grundlage dafür ist entweder der Kostenvoranschlag oder das Gutachten. Lassen Sie später doch reparieren, fordern Sie die Umsatzsteuer gegen Vorlage der Rechnung nach; Zeit dafür haben Sie drei Jahre, gerechnet ab dem Ende des Unfalljahres (§ 195, § 199 BGB). Hier zeigt sich der Unterschied zwischen den beiden Papieren am deutlichsten.
Einen Kostenvoranschlag prüft der Versicherer gern. Er streicht die Aufschläge auf Ersatzteilpreise, die Verbringungskosten zum Lackierer und rechnet den Stundensatz der Markenwerkstatt auf den einer günstigeren freien Werkstatt herunter. Dagegen hilft nur, was im Gutachten steht: die ortsüblichen Stundensätze belegt, der Reparaturweg begründet, die Wertminderung beziffert. Die gibt es auch bei fiktiver Abrechnung.
Verweisen darf der Versicherer Sie ohnehin nur auf eine Werkstatt, die gleichwertig repariert und für Sie mühelos erreichbar ist. Bei Fahrzeugen bis drei Jahre und bei älteren, die durchgehend in der Markenwerkstatt gewartet wurden, geht das in der Regel gar nicht. Diese Spielregeln hat der Bundesgerichtshof 2009 und 2010 gesetzt. Mit dem Gutachten berufen Sie sich darauf, mit dem Werkstattzettel nicht.
So gehen Sie nach dem Unfall vor
- Fotografieren Sie den Schaden, das andere Fahrzeug und die Unfallstelle, bevor etwas bewegt wird. Auch Details: Kennzeichen des Gegners, Stellung der Räder, Bremsspuren.
- Unterschreiben Sie nichts, was die gegnerische Versicherung Ihnen in den ersten Tagen schickt. Ruft sie an und bietet eine Partnerwerkstatt oder einen eigenen Gutachter an, dürfen Sie ablehnen. Wen Sie beauftragen, entscheiden Sie allein, nicht die Gegenseite.
- Schicken Sie uns zwei Fotos, per WhatsApp oder E-Mail. Wir sagen Ihnen vorab, ob ein Kostenvoranschlag reicht oder ob sich ein Gutachten lohnt. Diese Einschätzung kostet nichts.
- Besichtigung meist innerhalb von 24 Stunden, bei Ihnen zu Hause, in der Werkstatt oder am Verwahrhof. Das Gutachten liegt in der Regel 48 Stunden später vor und geht direkt an Versicherung und Anwalt.
Wir sitzen im Fichtenweg in Dormagen-Horrem und fahren von dort ins ganze Rheinland. Für einzelne Städte gibt es eigene Seiten mit den Stadtteilen, die wir anfahren, etwa die zum Kfz-Gutachter für Düsseldorf. Auch für ein Kfz-Gutachten in Bergisch Gladbach kommen wir zu Ihnen.
Kostenvoranschlag oder Gutachten entscheidet sich an zwei Dingen: an der Schadenhöhe und daran, was Sie später noch brauchen. Unter 750 Euro reicht der Werkstattzettel. Darüber ist das Gutachten die einzige Unterlage, in der Wertminderung, Nutzungsausfall und Beweissicherung überhaupt vorkommen, und die Versicherung des Verursachers bezahlt es. Wer bei KS-XPERT vorher fragt, spart sich die Entscheidung im Blindflug.
Häufige Fragen
Kann ich nach einem Kostenvoranschlag noch ein Gutachten beauftragen?
Ja, solange das Fahrzeug nicht repariert ist. Der Kostenvoranschlag verpflichtet Sie zu nichts. Nach der Reparatur geht es nur noch eingeschränkt, dann anhand der Fotos und der Rechnung der Werkstatt. Wertminderung und die Frage nach Vorschäden lassen sich dann kaum noch belegen, weil die Spuren unter dem neuen Lack liegen.
Zahlt die Versicherung das Gutachten, wenn der Schaden am Ende doch unter 750 Euro liegt?
Darauf allein kommt es nicht an. Entscheidend ist, ob Sie den Schaden vorher für eine Bagatelle halten mussten. Sah er nach mehr aus, etwa mit verschobenem Stoßfänger oder Spaltmaßen, die nicht mehr stimmen, bleibt der Anspruch in der Regel bestehen. Bei einer offensichtlichen Schramme ohne jede Verformung sollten Sie den Weg über den Kostenvoranschlag gehen.
Muss ich die Partnerwerkstatt oder den Gutachter der gegnerischen Versicherung akzeptieren?
Nein. Beim Haftpflichtschaden wählen Sie Werkstatt und Sachverständigen selbst. Das Angebot der Versicherung ist ein Angebot, keine Pflicht. Anders kann es in der Kasko sein, wenn Ihr Vertrag eine Werkstattbindung enthält.
Reicht bei einem Kaskoschaden ein Kostenvoranschlag aus?
Meist ja, weil der Versicherer den Schaden ohnehin selbst prüft oder prüfen lässt. Verlangt er den Kostenvoranschlag, muss er dessen Kosten tragen. Ein eigenes Gutachten lohnt sich in der Kasko, wenn Sie die Kalkulation des Versicherers für zu niedrig halten oder ein Totalschaden im Raum steht und es um den Wiederbeschaffungswert geht.